选矿行业全球趋势
地缘政治格局重塑供应链,资源竞争加剧
全球地缘政治冲突日益加剧,促使各国加快构建本土与区域供应链,以降低对单一国家或地区的依赖。例如,美国推行“友岸采购”策略以减少对中国关键矿产的依赖,并与盟友建立关键矿产同盟(如美国、日本、印度、澳大利亚参与的“关键矿产四方合作倡议”)。这一趋势给选矿行业供应链的本地化与区域化带来挑战,要求企业采取多元化的资源配置与灵活的供应链管理以化解风险。
ESG 正在成为行业准入门槛,推动绿色转型
环境、社会与治理(ESG)已从“加分项”转变为矿业公司进入市场的前提。国际矿业公司通过可量化的 ESG 实践提升竞争力,例如采用低碳选矿技术、降低用水消耗、减少尾矿排放。在国内,在“双碳”目标引领下,绿色矿山建设正推动可持续发展。选矿设备必须满足低能耗、低排放标准,倒逼企业加大绿色技术研发投入。
加快数字化转型,以智慧矿山为核心方向
人工智能(AI)、大数据、物联网(IoT)等新技术正在重塑选矿行业。AI 赋能的矿产勘探技术通过分析地球物理与地球化学数据提升勘探效率;智慧矿山则通过实时监测设备状态、优化生产流程来降低运营成本。例如,空天地一体化遥感矿产勘探技术体系的完善,以及低品位难选矿处理技术的绿色化与自动化发展,充分印证了数字化对提升选矿效率的显著作用。
供需走势分化,新能源矿产品需求激增。
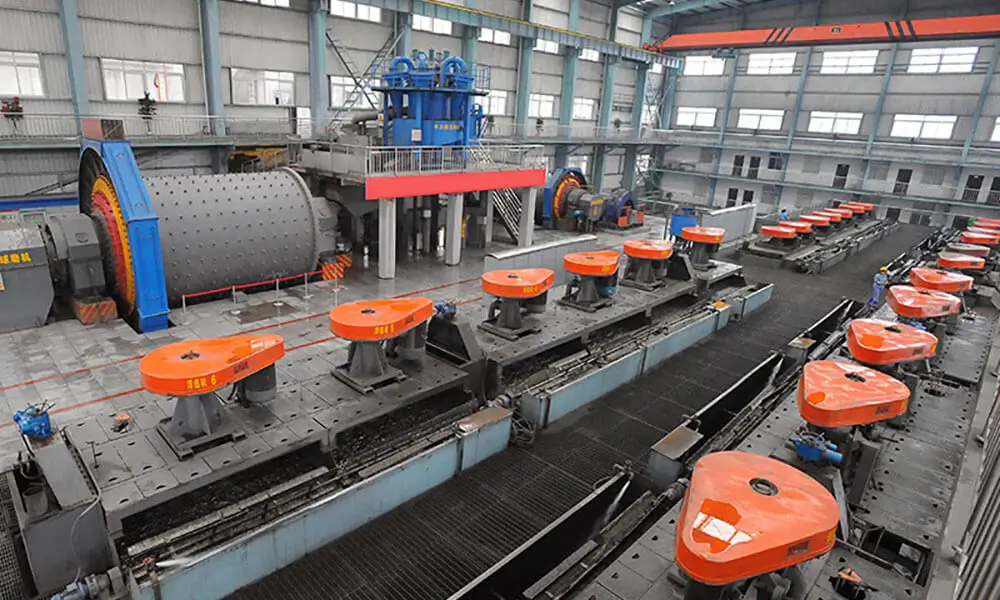
传统大宗矿产(如铁矿石、煤炭)需求疲软加剧了供给过剩,而新能源矿产(如锂、钴、镍)需求快速增长。尽管短期过剩对价格形成下行压力,长期供需缺口依然存在。选矿设备必须适应不同矿种的特性;例如为低品位锂矿开发高效浮选技术,或通过多力场与自动化装备提升稀土矿的选矿效率。
为保障资源安全,各国正通过并购加强对关键矿产的控制。
例如,中国企业已在全球完成约 154 亿美元的并购,主要集中在钴、锂、镍等新能源金属领域。与此同时,美国及其盟友正通过政府引导与市场投资,加快国内及友好国家的矿业开发。资本流向的这种分化将影响各区域对选矿设备的需求,要求企业调整市场策略以适应不同的区域政策环境。
技术创新推动设备升级,强调大型化与智能化解决方案。
为满足低品位矿产资源开发需求,选矿设备研发重心正转向大型化、多力场、自动化与多学科综合方案。例如,大型浮选机通过提升处理量降低单位成本,智能控制系统则通过实时调整运行参数优化选矿效率。此外,低品位难选矿技术的绿色化与自动化研发,也正推动节能、环保型选矿设备的创新。
全球矿业格局正在变化,区域市场分化日益加剧。
全球矿业竞争的核心正从“规模扩张 + 效率优先”转向“韧性重塑 + 安全可控”。例如,非洲已成为全球铁矿石资本开支增幅最大的区域,西芒杜铁矿项目预计到 2026 年将形成 3,000 万至 4,000 万吨产能,且中资企业在其开发中发挥主导作用。这种区域市场分化要求选矿设备企业具备本地化服务能力,以适应不同区域的资源禀赋与政策要求。